R-01 · 客厅 LIVING
整机在役
58万台工业、协作、移动、人形与家用整机年内在役规模,按公开与样本加权。
R-02 · 书房 STUDY
部件国产化
65%减速器、伺服、控制器三类核心件综合验证推进率,进入整机验证期。
R-03 · 厨房 KITCHEN
年度融资
612亿元产业链全环节年内披露融资总额,具身大脑与核心部件吸金过六成。
R-04 · 车廊 GARAGE
出海样本
12国已铺开本地组装或渠道样本的国家数,东南亚与中东为主要增量。
01
500+产业链收录企业
02
540 笔年内披露交易
03
36 类场景应用收录
04
50 章赛道专章纵深
玄关便签板
ENTRY NOTES玄关处贴四张便签——本周产业最值得记的四个信号。
户型分区图
FLOOR ZONES把整个机器人产业链做成一户户型图——六个功能分区,各管一段产业链。
件
ZONE A · 约 128 家
厂
核心部件区
减速器、伺服、传感器、传动器、编码器——产业链上游的动力关节。
部件国产推进 68%
ZONE B · 约 108 家
协
工业整机区
焊接、喷涂、装配、搬运——六大工序与整机厂的生产车间。
装机在线 987 台
ZONE C · 约 96 家
移
协作整机区
人机协融、安全交互、拖动示教——每台协作臂的工业表达。
安全认证周期缩短 12 周
ZONE D · 约 76 家
形
移动整机区
AGV、AMR、无人叉车与导引调度——各厂房之间的搬运动脉。
调度系统向集群采购
ZONE E · 约 40 家
家
人形与具身区
双足、灵巧手与具身大脑——从展示走向工位验证的下一代形态。
整机自动线导入
ZONE F · 约 60 家
家用服务区
扫地、陪伴、教育与割草机器人——消费场景定型后的出货样本。
商用出货占比攀升起居室快报
LIVING ROOM BRIEF本周三条主推 + 一条数据快讯,坐在沙发上三分钟读完。
走廊五扇门
FIVE DOORS五路主线各守一间——推开「门」进去,每扇门都是长期跟踪的资产。
D-01
政策风向
资质 · 标准与门槛
协作安全标准持续修订
风险分级与维护规范推进,认证周期缩短 12 周落地。
答疑工单日督办
条线审批一窗清款政策化,严格核查在途数量。
KPI · 3 批进度累计
D-02
整机出海
认证 · 产能 · 渠道
欧洲 CE 通道扩容
本地组装成主流,渠道结构同步铺开。
中东项目大单周期要点
首年运营与交付验收写入合同核心。
KPI · 12 国样本
D-03
资本动向
估值 · 并购 · 回报
资金两端高度集中
大脑与部件合计超六成,并购窗口打开。
披露资金继续起量
按工时计价与整机开拓引入创投讨论。
KPI · ¥612 亿年内
D-04
技术演进
研发 · 性能 · 路线
国产谐波减速器装机
交付投入跟进,寿命数据公开成趋势。
VLA 工位实测推进
推进跨产线环境,接口标准成为关键节点。
KPI · 60% 国产化
D-05
场景应用
落地 · 运营 · 复购
仓储与集群同时起量
跨厂迁移与集群案例持续量化。
商用清洁计价放量
按工时计价模型在多场景开始验证。
KPI · 36 类场景
家电层架 · 整机形态
APPLIANCE SHELF把六大赛道的整机底座一一归拢——按形态认机,按场景定位。
工具间抽屉 · 核心部件
TOOL DRAWERS拉开每个抽屉看零部件国产化进度——名字在左,进度条在右。
谐波减速器
RD · 谐波减速器列
满仓
72%
· 断供缺口收窄
头部整机厂批量换装,看减速器订单。
伺服驱动
SD · 伺服驱动系列
爬坡
66%
· 国产梯队上量
国产梯队进入第一梯队,批量订单在途。
运动控制器
MO · 运动控制系列
突破
65%
· 样本通过验证
国产主控切入大型机型与包装产线。
力觉传感器
FL · 力觉传感系列
送样
58%
· 样本导入
人形与协作机型起量前夜,送样验证密集。
视觉模组
VS · 3D 视觉系列
实测
61%
· 样本导入
与 V2.4 硬件联调,工位实测通过。
数据电表
DATA METERS全年融资进击的几个刻度——额度看公司规模,笔数看资本态度。
METER NO.025 · 表本电量
READING · Q4 读数
6
1
2
亿美元
产业集群装备更新资金突破新高,其中人形整机 42%、核心部件 10%、场景应用 12%——资金流向整机与场景两端。
DEALS · 交易笔数
540笔
全球机器人并购与融资交易,创单季新高。
LOCAL · 零部件国产
65%
三大核心部件综合国产化率继续爬坡,整机厂推进导入。
GLOBAL · 出海国家
12国
本季度新拓展国家与并网点国家合计。
餐桌夜话
TABLE TALK餐桌边的三双筷子——来自集成商、部件商与投资人的第一线声音。
”
![系统集成商]()
系统集成商 · 项目总监
华东 · 交付一线拼装产线里工艺积累和事故谱各占三分权重,买方现在问的不是「造机器多少钱」,而是「这台一年能帮产线省下几小时」。
换系路线
”
![核心部件商]()
核心部件商 · 研发负责人
华南 · 供应链端国产部件缺的从来不是参数,是整机厂商的信任。现在敢批量用、敢公开参数、敢走完验证期的,上量都很快。
技术壁垒
”
![产业投资人]()
产业投资人 · 合伙人
北京 · 一级市场今年的钱明显往整机台上涌。大额融资笔笔过亿、零部件约占六分之一,中间环节的落地速度,看的还是订单匹配度。
资本视角房间门牌 · 场景矩阵
DOOR PLATES三十六类场景收敛出的六个代表房间——每一个门牌背后都是一条跑通记录。
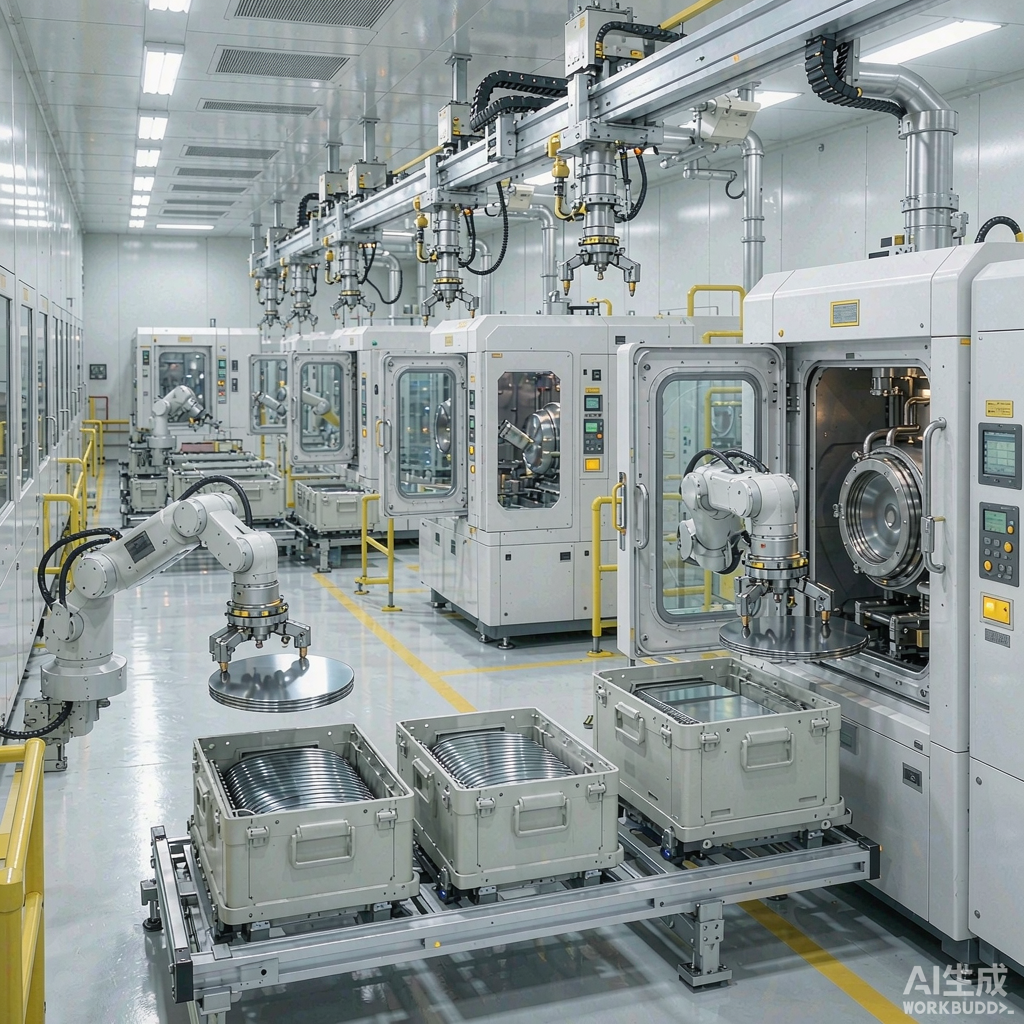
ROOM 101 · 半导体车间
洁净搬运与晶圆上下料
移动机器人+机械臂的组合方案落地,可对接真空双腔机台。
当日交付
本月 +1 单
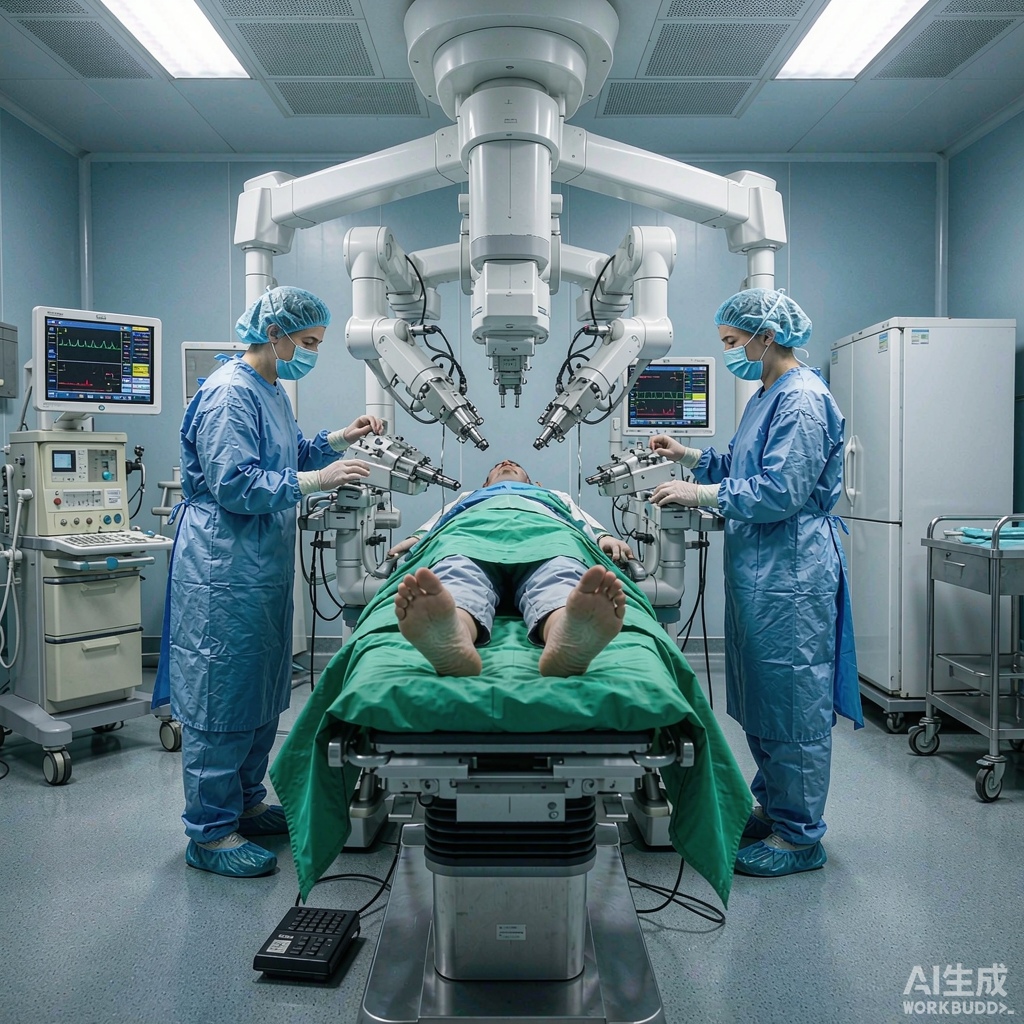
ROOM 202 · 医疗消毒
院区配送与手术器械流转
配送机器人进院区,衔接手术供应高峰时段的运力。
即装即用
30+ 院区
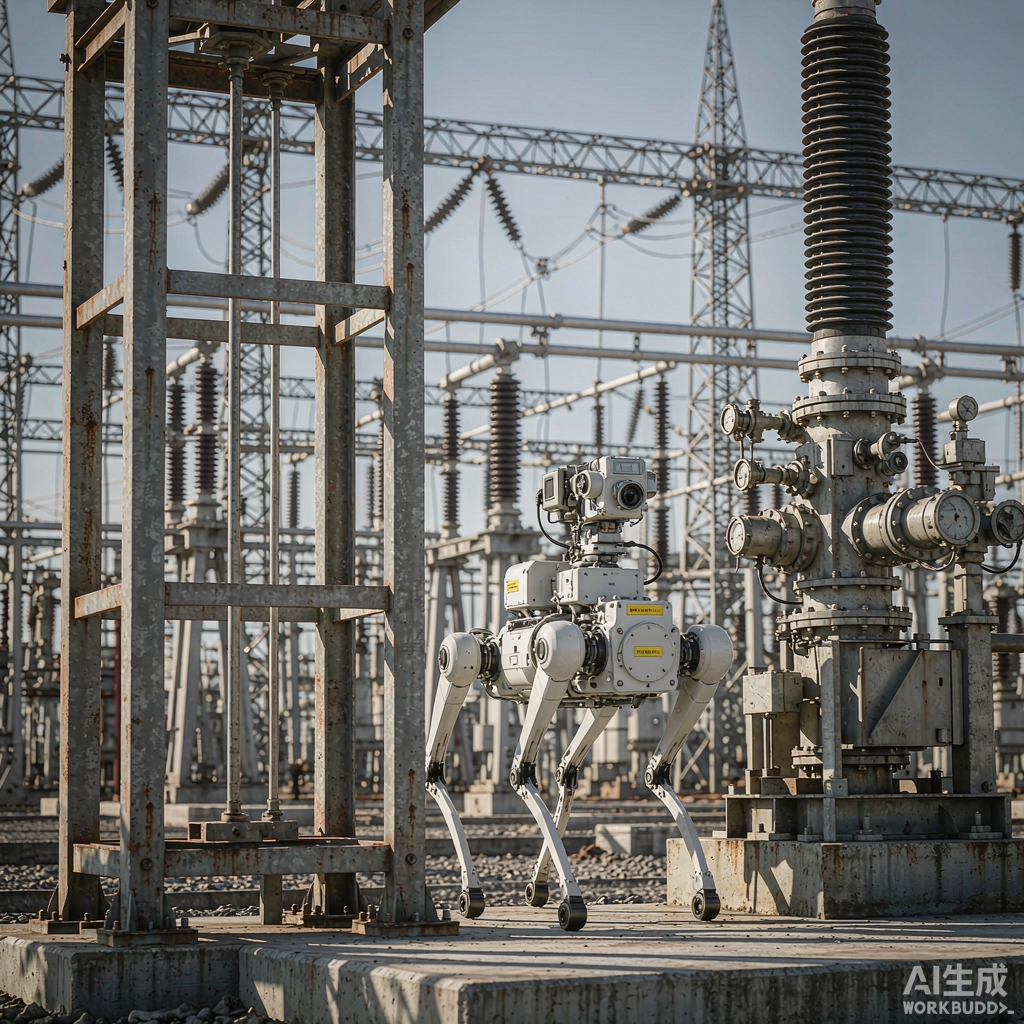
ROOM 303 · 电站巡检
挂轨作业与缺陷识别
挂轨站点巡替代人工登高,数据回传后台系统。
完成试运行
跑通 14 台
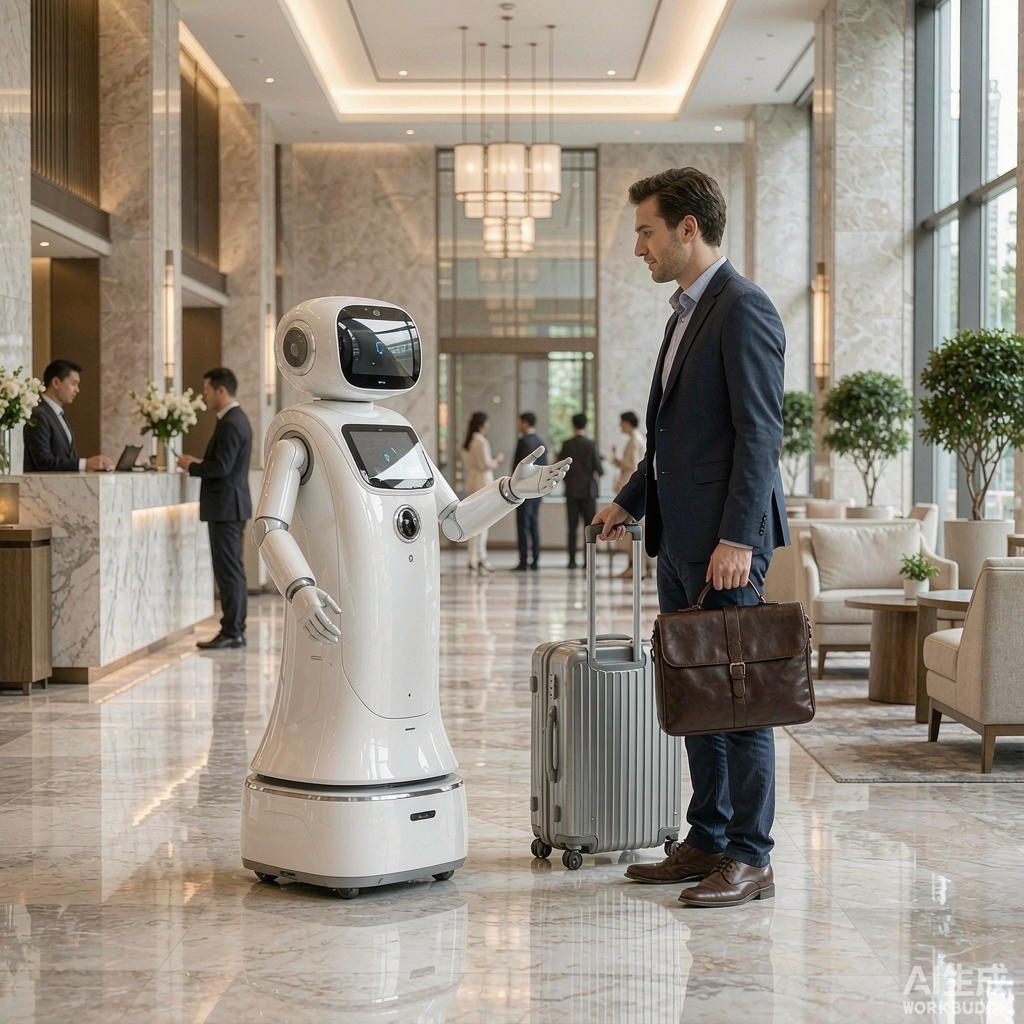
ROOM 404 · 酒店服务
全屋清洁与边角覆盖
星级酒店保洁工作流,清洁覆盖率为核心考核点。
场景复购
6 家连锁
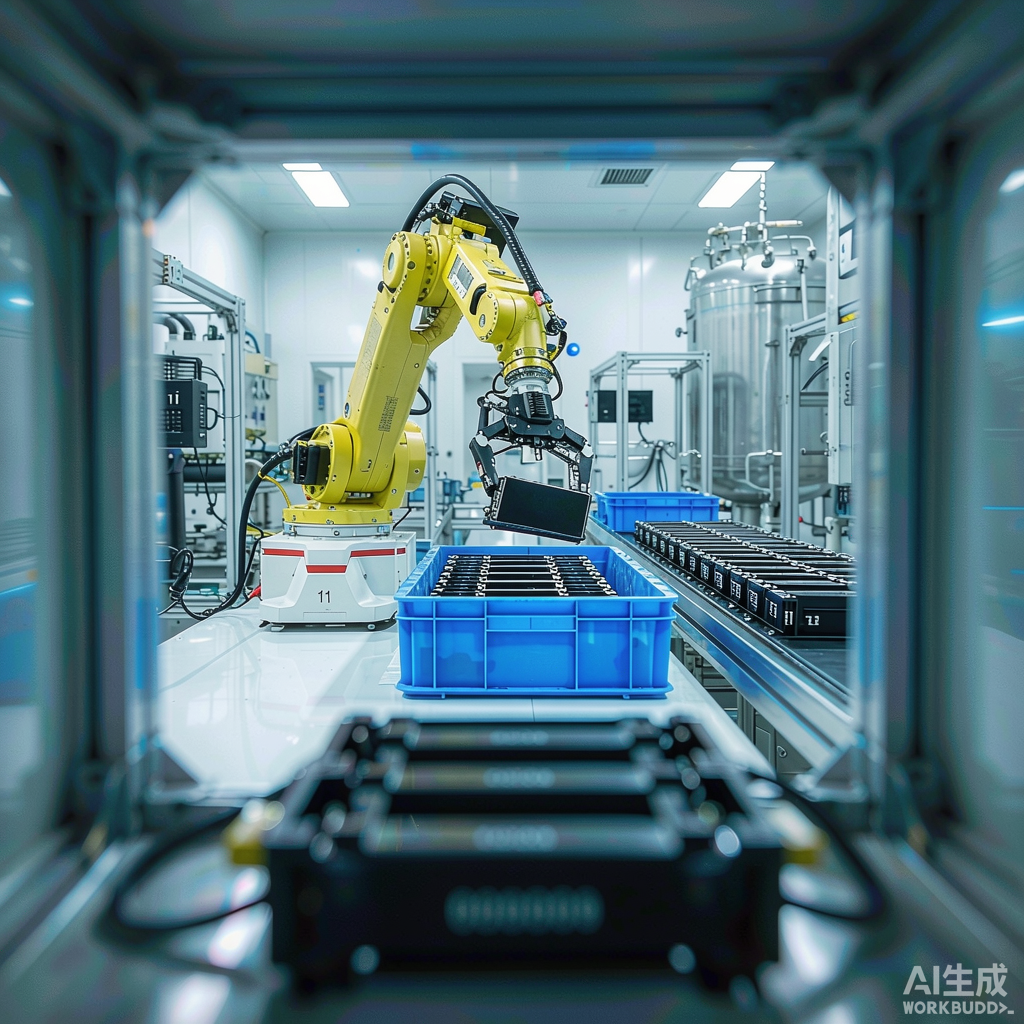
ROOM 505 · 动力电池
电芯装配与模组搬运
高节拍产线的协作臂 + AMR 组合,移动调度定位直连。
高节拍
节拍 ≤ 28min
ROOM 606 · 特种作业
高温高辐射场景替代
特种高温与辐射作业,机器人替代进入标杆案例期。
替代人工
高危工位 78%